МАТЕМАТИЧЕСКОЕ МОДЕЛИРОВАНИЕ МАКРОЭКОНОМИЧЕСКИХ ТРЕНДОВ РАЗВИТИЯ СТРАХОВОГО БИЗНЕСА
Как позволяет установить авторский анализ макроэкономических показателей на российском рынке страхования, в настоящее время необходимо незамедлительно принимать меры для обеспечения рентабельности бизнеса. Крупнейшие страховые компании стараются сохранить свои стратегии развития и оптимизировать бизнес-процессы. Страховщики всех уровней возлагают надежды на вступление в силу законопроекта, регламентирующего использование инновационного канала онлайн–продажи полисов (законопроект был одобрен в третьем чтении в мае 2014 года и направлен на рассмотрение Совета Федерации), что позволит страховым компаниям существенно сократить аквизиционные расходы и расходы на персонал [7].
В условиях ухудшения экономической ситуации большинство страховщиков планируют сокращение расходов. Активнее всего сокращаются расходы на персонал и прочие операционные расходы. Компании, проводившие менее агрессивную политику в период роста и подготовившие необходимый запас для преодоления периода стагнации и спада, сокращают бюджеты в наименьшей степени.
Основными негативными последствиями замедления темпов экономического роста для страхового рынка стали:
-
сокращение расходов клиентов на страхование;
-
сокращение спроса в смежных со страховым рынком областях [4].
Замедление объемов потребительского кредитования сказалось на динамике роста страхования: фактический темп роста розничного кредитования (21% за 2013 год [9]) оказался в 1,5 раза ниже прогнозируемого ЦБ (30%). Значительный вклад в сокращение темпов роста страхового рынка также внесло сокращение в прошедшем году на 6% продаж новых автомобилей [1]. Кроме того, как и в 2013 году, одним из важных факторов, влияющих на страховой рынок, остаются законодательные реформы [6].
Факторы, влияющие на динамику страхового рынка в 2013 – 2014 годах, представлены в табл. 1.
Таблица 1
Факторы, влияющие на изменение страхового рынка в 2013 – 2014 гг.
|
Наименование фактора |
2013 Уровень влияния (%) |
2014 Уровень влияния (%) |
|
Экономический рост |
50 |
– |
|
Замедление экономического роста |
– |
91 |
|
Падение покупательной способности населения |
– |
64 |
|
Замедление темпов роста объемов кредитования |
– |
64 |
|
Увеличение объема кредитования |
70 |
– |
|
Законодательные реформы страхового рынка |
70 |
64 |
|
Изменение конкурентной среды |
40 |
27 |
|
Улучшение страховой культуры населения |
50 |
– |
|
Введение новых обязательных видов страхования |
40 |
– |
|
Взаимоотношения с партнерами (автосервисы, клиники и т.д.) |
40 |
– |
|
Влияние посредников |
30 |
– |
|
Развитие и улучшение инфраструктуры |
10 |
– |
Основные меры, которые намерены предпринять страховые компании в условиях ухудшения макроэкономической ситуации в стране, иллюстрируются на рис. 1 [8].
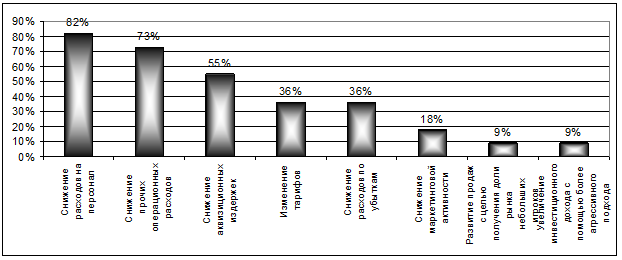
Рис. 1. Меры сохранения рентабельности страхового бизнеса.
В 2013 году в центре внимания страховщиков был рост выручки с одного клиента (за счет улучшения качества страховых услуг), а также повышение числа проданных контрактов (путем привлечения новых клиентов). В 2014 году основными целями страховщиков являются сокращение расходов и удержание клиентов. Одной из наиболее приоритетных мер в 2014 году также остается оптимизация каналов продаж (рис. 2) [8].
В последние три года увеличение рентабельности остается для игроков одной из приоритетных задач, несмотря на то что в связи с ухудшением экономической ситуации другие приоритеты страховщиков изменились. Снижение темпов роста и лидирующих игроков страхового рынка, и мелких участников привело к замедлению общего роста страхового рынка в 2013 г. в два раза.
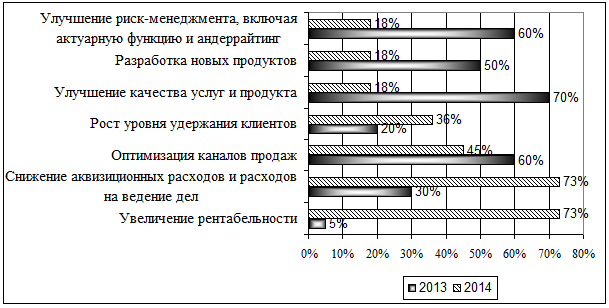
Рис. 2. Наиболее приоритетные задачи развития страхового бизнеса в 2013 – 2014 гг.
Фактическое снижение темпов роста оказалось несколько выше, чем ожидаемое: в начале 2013 года: страховщики ожидали сокращения темпа роста до 12%, фактический темп за 2013 год составил 11%. В 2014 г. ожидается дальнейшее замедление темпов роста до уровня 2–7% годовых (рис. 3) [9].
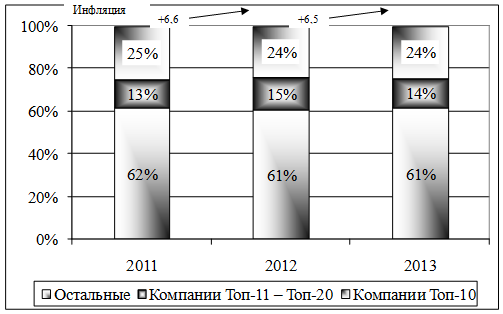
Рис. 3. Динамика рынка страхования по основным группам участников.
К топ-10 российских страховых компаний по объему страховых взносов относят: «Росгосстрах», СОГАЗ, «Ингосстрах», «РЕСО-Гарантия», «Альфастрахование», «Согласие», ВСК, «Альянс», «ВТБ Страхование», «Ренессанс Жизнь». Доля рынка данных компаний представлена на рис. 4 [9].
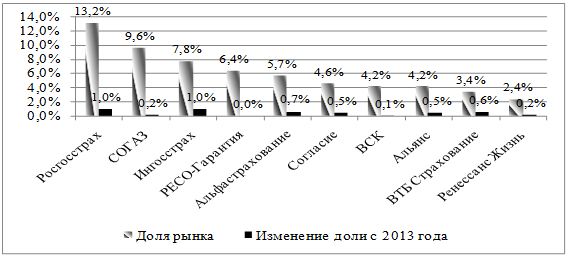
Рис. 4. Доля рынка, занимаемая ведущими страховыми компаниями.
Основные участники страхового рынка не стимулировали деятельность своих компаний в ожидании дальнейшего развития кризисных событий на финансовом рынке. В результате существенных изменений структуры страхового рынка в 2013 году не произошло. Однако в 2014 году ожидается консолидация рынка за счет сокращения доли мелких и средних страховщиков. Возможные причины сокращения доли мелких участников: недостаток накопленных ресурсов как результат активного роста в прошлом; наличие большого количества убыточных полисов в портфеле [3].
Участники страхового рынка предполагают, что рост страховой отрасли продолжится в основном за счет лидирующих игроков (табл. 2) [8].
Таблица 2
Рост премий в целом по рынку в разрезе компаний в 2014 году
|
Рост на Страховщики |
15-20% |
5-15% |
0-15% |
Сниж. |
Ожида-емый рост на 2014 г. |
Ожида-емый рост на 2013 г. |
Факти-ческий рост на 2014 г. |
|
Компании Top10 |
|
64% |
27% |
9% |
+7% |
+13% |
+11% |
|
Top10 - Top20 |
9% |
27% |
44% |
18% |
+5% |
+13% |
+5% |
|
Остальные |
|
20% |
40% |
40% |
+2% |
+6% |
+15% |
Анализ сбора страховых премий по добровольным видам страхования показал, что существенный рост наблюдается в сегменте страхования от несчастных случаев и страхования жизни. Основные данные приведены на рис. 5.
Появление на рынке страхования такого участника, как СК «Сбербанк Страхование», обеспеченного поддержкой как в области ресурсов и каналов продаж, так и с точки зрения узнаваемости бренда, стало одним из основных факторов, способствовавших удвоению доли страхования жизни в общем объеме рынка добровольного страхования.
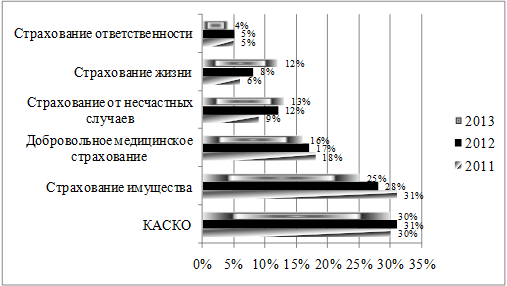
Рис. 5. Доля основных сегментов добровольного страхования по размеру страховой премии с 2011 по 2013 год.
Однако говорить о значительном влиянии на рост страхового рынка в целом несправедливо, так как доля быстрорастущих сегментов в общем объеме рынка добровольного страхования относительно невелика. Увеличение объемов кредитного страхования жизни и страхования от несчастных случаев связано с ростом ипотечного кредитования [10].
В 2014 году также можно ожидать дальнейшего роста объемов страхования жизни и страхования от несчастных случаев по причине дальнейшего роста рынка ипотечного кредитования (более 10% в 2014 году [8]), однако высокая зависимость страхования жизни и страхования от несчастных случаев от ипотечного кредитования может стать фактором риска в случае введения законодательных ограничений в этой области. Кроме того, уровень закредитованности населения значительно вырос и приблизился к уровню насыщения, что может стать дополнительным фактором риска [5].
Страхование ответственности в 2013 году не показало существенного роста, хотя в начале 2013 года страховые компании ожидали наибольшего роста именно в данном сегменте. Одним из основных факторов, повлекших сокращение объемов премии по страхованию ответственности, стало снижение привлекательности некоторых регионов в качестве потенциального рынка ДСАГО.
Руководители ряда страховых компаний ожидают замедления темпа роста рынка страхования жизни, тем не менее он может превысить 20%, что связано с динамичным развитием ипотеки, обеспечивающей большую часть прироста.
Факторы, влияющие на рынок страхования жизни в 2013 - 2014 годах, представлены в табл. 3 [8].
Таблица 3
Основные факторы, определяющие развитие рынка страхования жизни
|
Факторы, влияющие на рынок страхования жизни в 2013 году |
Факторы, влияющие на рынок страхования жизни в 2014 году |
||
|
Увеличение объема долгосрочного кредитования |
60% |
Замедление темпов роста объемов кредитования |
73% |
|
Оптимизация налогообложения взносов и платежей |
60% |
Замедление экономического роста |
55% |
|
Расширение возможности инвестиционной деятельности компаний |
50% |
Падение покупательной способности населения |
36% |
|
Экономический рост
|
40% |
Расширение возможности инвестиционной деятельности компаний |
18% |
|
Выход на рынок крупных банковских групп (например, Сбербанк) |
30% |
Появление новых продуктов
|
18% |
|
Наличие гарантий на выплаты со стороны государства |
20% |
Оптимизация налогообложения взносов и платежей |
18% |
Развитие классических видов страхования (накопительного и пенсионного) происходит медленно. В настоящее время наблюдается перекос рынка в сторону кредитного страхования, что и обеспечило развитие рынка страхования жизни в России. Страхование жизни, как и прочие виды страхования, в 2014 году будет в большой степени подвержено влиянию экономической ситуации в стране. Прочие факторы являются в основном производными.
Мы считаем, что в 2014 году основные инвестиционные стратегии страховщиков не изменятся. Приоритетным ожидается инвестирование в корпоративные облигации.
Низкий уровень проникновения страховых услуг отмечается в малом и среднем бизнесе. Основными причинами являются недостаток информации о возможных страховых покрытиях и недоверие к страховым компаниям вследствие низкой страховой культуры среди потенциальных клиентов. Выделим ряд мер, которые, с нашей точки зрения, могут улучшить ситуацию в данном сегменте: повышение информированности компаний малого и среднего бизнеса о страховых продуктах через партнеров (банки) и напрямую; интенсификация продаж страховых продуктов в сфере МСБ; диверсификация ценообразования и улучшение систем оценки страховых рисков для МСБ [8]. В целом тренды рынка страхования описываются математическими моделями вида y=-a*x2+b*x+c, что позволяет установить переход к устойчивому негативному тренду [2].
Вывод. В текущем году страховые компании столкнулись с замедлением роста рынка на фоне ухудшения макроэкономической ситуации в стране. Экономический спад негативно влияет на покупательную способность населения, объем кредитования и активность на рынке продаж автомобилей, которые определяют развитие страхового рынка. Для сохранения рентабельности страховых компаний наиболее адекватными мерами страховщиков в текущих неблагоприятных условиях являются: сокращение расходов, улучшение качества портфеля и снижение темпов его наращивания (особенно в заведомо убыточных регионах).
Рецензенты:
Калюгина С.Н., д.э.н., профессор, заместитель директора по учебной работе Института экономики и управления Северо-Кавказского федерального университета, г. Ставрополь.
Щербаков В.В., д.э.н., профессор, заведующий кафедрой коммерции и логистики Санкт-Петербургского государственного экономического университета, г. Санкт-Петербург.
Библиографическая ссылка
URL: https://www.science-education.ru/article/view?id=14428 (дата обращения: 09.10.2026).